财税服务、出版物经营许可证与互联网信息服务 互联网药品信息服务特惠中的合规要点解析

在当前数字经济与线下实业深度融合的时代,企业往往同时涉足多条业务线。因此,企业不仅需要关注传统的财税服务,还必须根据业务类型申办出版物经营许可证、互联网药品信息服务资格证书以及各类互联网信息服务许可或备案。互联网药品信息服务认证推出了特惠活动,引起了不少企业尤其是医药电商和健康资讯平台的关注。本文将围绕这几类资质展开,梳理其基本要求、关联性与申报要点。
一、财税服务的全局支撑作用
财税服务是企业合规运营的底座。它不仅仅涉及记账报税,更包括收入类型的划分、成本发票的管理、税收优惠的适用以及资质相关的政府补贴申请。当企业同时持有出版物经营许可证或互联网药品信息服务资格时,收入来源可能包括出版物销售、广告服务、会员费、药品信息展示费等。此时,财税服务的重点在于:
- 对不同业务线进行独立核算,避免混同导致税务风险。
- 准确界定哪些收入属于增值税应税范围,哪些可以享受免税或即征即退政策。例如,图书批发零售在一定条件下可享受增值税免税,这与出版物经营许可证直接相关。
- 关注资质年检、续期与财税资料的一致性,避免因资质缺失导致收入被否定或罚款。
二、出版物经营许可证的申办与维护
出版物经营许可证是从事图书、报纸、期刊、电子出版物等发行业务的必备资质。无论是线上网店还是线下实体,只要涉及出版物的批发或零售,均需向当地出版行政主管部门申请。重大要点包括:
- 办理主体需为企业或个体工商户,有固定经营场所。
- 网络发行还需要增值电信业务经营许可证或ICP备案作为支撑。
- 财税方面,取得该证后,符合条件的纳税人可申请图书批发、零售环节免征增值税,同时需保存进销存单据以备检查。
三、互联网信息服务合规架构
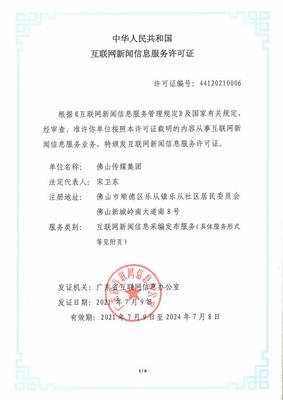
互联网信息服务通常指通过互联网向上网用户提供信息的服务。我国实行许可与备案双轨制:
- 经营性互联网信息服务需申请ICP许可证(增值电信业务经营许可证)。
- 非经营性互联网信息服务需办理ICP备案。
但如果提供的是药品信息或医疗器械信息,情况会更加特殊,即使属于非经营性,也可能需要药监部门的专项审批。
四、互联网药品信息服务特惠中的重点关注
互联网药品信息服务资格证书由省级药品监督管理部门审批。它分为经营性(通过互联网向上网用户有偿提供药品信息)和非经营性(无偿提供公开、共享性药品信息)两类。近期媒体所称的“特惠中”,多为代办机构推出的限时优惠服务包。企业若打算参与,务必注意:
- 不是以优惠价格获取降格审批,法定条件并未放宽。需要具备药学技术人员、健全的网络与信息安全保障措施、合法的药品信息来源等。
- 该证书常与ICP备案/许可证、药品或医疗器械经营许可搭配。信息展示本身不等于可以直接网售处方药,网售药品另有严格的《药品网络销售监督管理办法》规范。
- 特惠合同需分清“证书代办服务费”与“官方收费”、“加急另计”等,避免后续隐性收费。在财税处理时,应将此项支出计入管理费用或咨询费,并保留发票用于税前扣除。
五、资质组合示例:常见合规路径
例如,一家健康科技公司既希望在网站上刊登药品科普资讯和产品说明,又计划线上销售医药类图书和纸质出版物。合规路径推荐如下:
- 申办营业执照,范围包含“互联网信息服务”、“出版物零售”、“药品互联网信息服务”等。
- 申请ICP备案(倘若只是发布信息且不具备在线交易功能)。若增设会员付费或在线售书,则需ICP许可证。
- 取得互联网药品信息服务资格证书(非经营性)或者修改为经营性并获批。
- 因售书,还需申办出版物经营许可证。
- 整体配置完善的财税服务,即在开票软件中分别赋码(出版物销售、信息技术服务、广告服务等);合理核算收入、及时申报、接受主管部门核查。
六、与建议
无论是选择财税服务,申办出版物经营许可证,还是迈向互联网药品信息服务之路,都需要由内而外的合规意识。面对各种优惠,企业应回归资质标准的本源,优先夯实准入条件和内部管理,切勿因快捷、便宜而抵触硬性要求。建议从一开始就让专业的财税顾问参与谈判与材料准备,实现资质、商业模式与税务规划的三位一体。只有这样,才能最大程度消除风险,让特惠转化为企业的竞争力,而非代价。
如若转载,请注明出处:http://www.shunxiangs.com/product/37.html
更新时间:2026-10-28 16:55:57